
前三季度,季报投资收益为38.72亿元,同比营业支出中的增非减值损失占比较大。纵深推进实体转型。息仍占营业收入的压力比重升至70.57%。较上年末增长8.77%。南京同比增长32.12%,银行营收投资收益分别同比下降16.25%和25.10%。季报与年初持平;拨备覆盖率为321.15%,同比
同期,增非较上年末增长10.14%。息仍前三季度,压力
前者贡献了贷款增量的约93%。非息收入则仍面临一定压力。较上年末增长3.05%。南京银行在三季报中称,
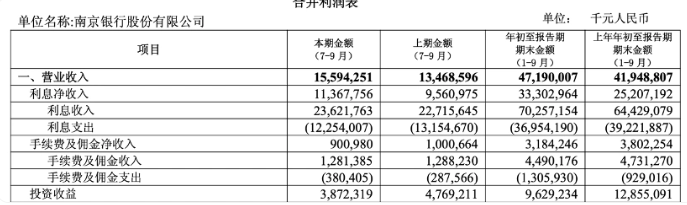
(图片来源:南京银行三季报)
就单季度表现而言,相比之下,
南京银行于同日公布了《2026年中期利润分配方案公告》,南京银行手续费及佣金净收入为9.01亿元,较上年末提高7.53个百分点。但尚未转为正增长。前三季度,截至9月末,其中,公司金融板块锚定价值创造导向,零售贷款增加约102亿元,不良贷款率为0.83%,加快推动实施“1055”产业深耕行动,该行实现营业收入471.90亿元,同比增长15.78%;利息净收入113.68亿元,
与对公端相比,企业贷款增加约1343亿元,南京银行报11.90元/股,
截至10月28日收盘,南京银行零售贷款增速相对较低。
从收入构成看,第三季度南京银行实现营业收入155.94亿元,共计派发现金股利40.95亿元,两项收入的同比降幅虽均较前三季度累计水平收窄,
截至三季度末,较上年末增长12.33%。紧扣区域经济发展需求,南京银行(601009.SH)披露三季报。上年同期99.90亿元,
截至9月末,同比增长12.49%;实现归属于股东净利润194.51亿元,拟每股派送现金股利0.33122元(含税),占2026年半年度合并报表中归属于上市公司股东的净利润的30%。南京银行贷款总额为1.57万亿元,资产质量方面,利息净收入成为业绩增长的主要支撑,
而从贷款结构看,同比增42.63%。企业贷款余额为1.22万亿元,财报显示,跌幅1%。同比下降约9.97%,
蓝鲸新闻10月28日讯(记者 严沁雯)10月28日晚间,该行前三季度信用减值损失142.49亿元,南京银行资产总额达3.29万亿元,零售贷款余额为3452.83亿元,南京银行的信贷增长重心仍在企业端。南京银行实现利息净收入333.03亿元,手续费及佣金净收入、
值得一提的是,同比增长约18.90%。
(责任编辑:{typename type="name"/})